
4.5亿债转股!光峰超66%控股峰米,小米系持股大缩水,激光战略迎转折
光峰科技用一笔不掏现金的债转股,把对峰米的持股从39.19%拉到66.05%。这不只是一次资产负债表修复,更是一次经营主导权的进一步收束。
11月6日晚间,光峰科技(688007.SH)公告,拟将控股子公司峰米(重庆)创新科技有限公司的4.5亿元存量债权转为股权。交易完成后,重庆峰米注册资本由7017.54万元增至2.81亿元,光峰科技持股比例跃升至66.05%,其他股东放弃优先认购权,不参与跟投。
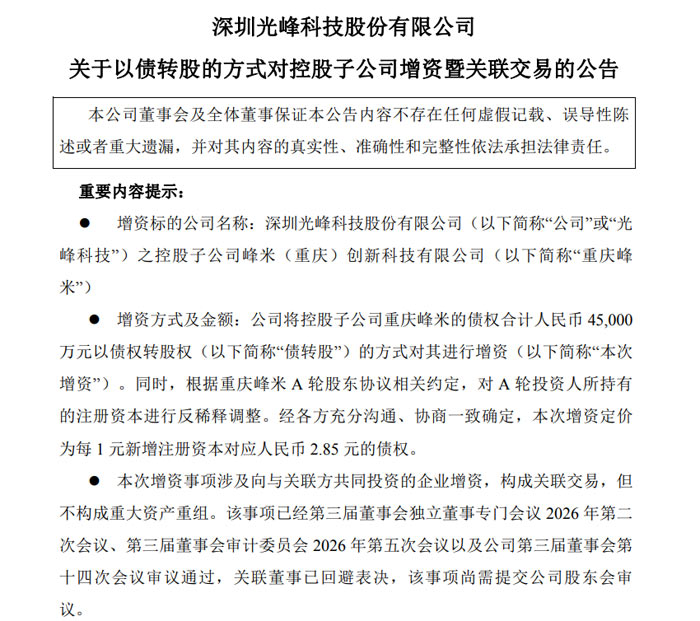
这笔钱本来就是光峰账面上的应收款项——截至2026年8月31日,光峰对峰米的应收账款和其他应收款合计约4.57亿元,全部来自双方日常经营往来。其中4.5亿元转为新增注册资本1.5789亿元,剩余约738万元继续由峰米清偿。转股定价为每1元新增注册资本对应2.85元债权,不涉及任何新增现金出资,合并报表层面也没有现金流出。
对峰米来说,这是一次实打实的"减负":近7亿量级的负债压力有望部分释放,不用再为这笔钱付利息。对光峰来说,这笔交易几乎"零现金支出"——4.5亿本来就是峰米欠下的经营性应收款项,现在转为股权,相当于用一笔存量债权换到了66.05%的控股主导权。降杠杆、零出资、锁控制权,一箭三雕。
从"股东共治"到光峰主导
峰米并非一家普通子公司。2016年,光峰与小米系联合发起成立峰米,作为小米生态链企业承载光峰C端激光显示落地。旗下跑出"峰米+小明"双品牌:峰米主推ALPD激光电视和激光微投,小明用单LCD和液冷技术守千元入门市场,米家激光电视也由峰米供应,核心光机来自光峰。
经营主导权始终在光峰一侧。产品定义、研发路线、品牌定位由峰米团队决策;小米是"资本股东+生态渠道+ODM客户"三重身份——金米、顺为是财务投资人,米家IoT和众筹渠道给流量,小米通讯下整机订单,但不介入日常经营。
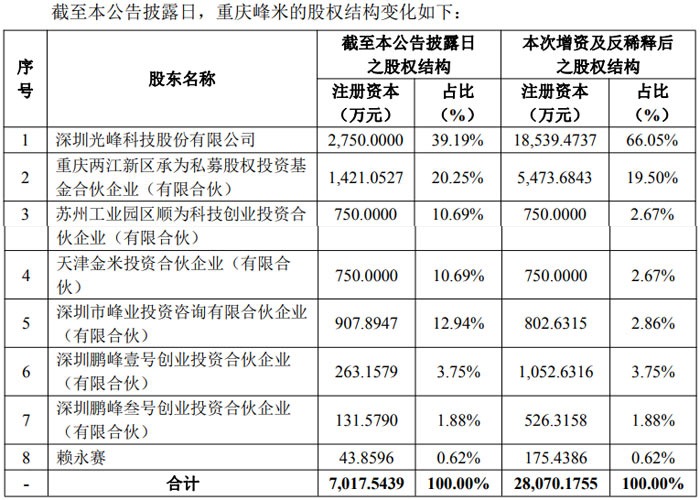
本次债转股后,光峰持股突破66%,加上关联股东,表决权进一步集中。因未跟投,小米系(金米+顺为)从各自10.69%合计21.38%,被动稀释到各自2.67%——不是退出,是未跟投导致的比例摊薄。A轮机构则因转股价格低于原融资价触发反稀释条款:两江承为注册资本从1421万增至5473万,持股比例从20.25%仅微降至19.50%,反稀释保护明显起效;顺为、金米、峰业投资及核心团队同比例摊薄。
一句话:过去是股东共治,现在主导权进一步集中到光峰一侧。
财务低谷撞上激光风口:峰米的翻盘窗口
主导权进一步集中,但眼前的经营盘面并不轻松。光峰2026年三季报已经把姿态摆明:前三季度营收7.26亿元,同比下降46.36%;归母净利润亏损1.21亿元;研发投入1.69亿元,毛利率约38.2%。公司主动收缩车载光学业务,C端聚焦激光微投和核心器件,用"砍低毛利SKU"换结构健康。
承担C端业务的重庆峰米,财务压力更直观。公告显示,2026年7月末峰米资产净额-5.59亿元,负债总额6.93亿元,1-7月营收仅9432万元、净亏损2489万元;2025年全年净亏损1.63亿元。债转股为峰米卸下了杠杆,但光峰接手的这个C端摊子,亟待从战略层面重塑。
内部在止血,外部却在承压——但承压中藏着结构性机会。洛图科技数据显示,2026年上半年中国智能投影全渠道销量205.6万台,同比下滑26%;三季度销量82.9万台,再降26.2%,自2025年一季度起已连续六个季度同比下滑,全年预测下调至385.7万台。
然而激光光源线上渗透率逆势升至19.9%,三色激光占激光产品比重高达98.1%;3500元以下激光产品占比明显提升,激光正从"高端玩具"下探到与1LCD贴身竞争的价格带。今年CSPC论坛上,峰米COO陈志抛出一个关键问题:三色激光能不能做到1500元以内,甚至1000元以内?
行业总量在承压,技术路线在切换。这道"千元三色激光"的题,恰好是峰米双品牌有机会作答的——光峰提供核心器件成本优势,峰米做整机工程化,小明做渠道触达。峰米押的"激光普及"故事,正好踩在拐点前夜。
光峰的"三步棋"推演:砍SKU、调小明、补海外
从光峰三季报与峰米近期公开动作,可以推演接下来光峰对峰米有可能的调整方向——而峰米COO陈志提出的"三个回到"(回到参数本质、回到激光、回到长期经营),恰好是这套改造思路的理念注脚。
产品上,重心转向ALPD三色激光,边缘SKU继续收敛。光峰在三季报中明确C端侧将"聚焦高品质、更符合消费者需求的激光微投产品线",对应"回到激光"——资源从1LCD红海抽离,向三色激光旗舰与主力价位集中。A500激光电视、X5 Pro 4K、S5便携激光微投守住技术制高点,哪怕销量不大,也有机会让市场记住"峰米=激光专家"的认知。
品牌上,小明或从"独立增长"转向"激光普及入口"。对应"回到参数本质"——不再为冲GMV硬推华而不实的产品。小明用单LCD和LQC液冷技术守千元入门,未来更可能的角色是用规模制造能力把激光体验往下放,而非继续在低价走量里缠斗。双品牌从"各自扩张"变成"协同漏斗":小明圈年轻用户,峰米用激光升级换机。
渠道上,补海外、降依赖。对应"回到长期经营"——接受短期收入缩水,换毛利率和品牌资产。极米靠海外业务把2026年上半年海外收入占比做到46.6%,峰米有技术、有产品,海外声量却偏弱。债转股释放出的管理主动权,更可能优先投向海外渠道与自有品牌建设,逐步降低对单一生态渠道的依赖。
这更像一次"先止血、再聚焦、后蓄力"的内生重构,而非激进扩张。改造成败,不看短期GMV,看两件事:三色激光能不能真正打到千元级,峰米能不能在光峰体系内跑出独立品牌资产。
转折之后:真正的考验才开始
一笔4.5亿的债转股,表面是财务报表的重分类,底层是光峰对C端激光业务的一次战略表态:不是退出,而是在调整期里重新校准节奏与投入,把激光这条路走得更稳。
峰米从公开产品矩阵看不缺技术、不缺SKU,缺的是在行业承压期把"激光终局"讲成持续现金流的能力。债转股按下了重启键,主导权进一步集中到光峰手中。
真正的答案,不在资产负债表里,而在接下来12到18个月的新品节奏、价格下探和消费者买单情况中——当三色激光打到千元价位,消费者会不会为"光峰的孩子"买单,市场会给出最直观的反馈。
 全色光显亮相2026世界显示产业创新发展大会,共探激光显示新未来作者:pjtime资讯组 26-11-10
 从“将就”到“讲究” 奥图码激光投影机P8/V8双星上市作者:pjtime资讯组 26-11-03
 鸿合投影赋能“无界之城”智慧教学作者:pjtime资讯组 26-10-27
 爱普生四款真 4K 客厅激光投影机同步上市:2500—3600 流明梯度布局,首发支持 Matter 协议作者:佚名 26-10-26
 视美乐百问百答Vol.05 | 自动关机、无法开机、遥控失灵?3个高频故障一次理清作者:pjtime资讯组 26-10-22
 激擎光电王创:做文娱数字化的光影硬件底座作者:pjtime资讯组 26-10-20
 文昌阁3D Mapping光影秀,用夜游“重建”宋代书院作者:pjtime资讯组 26-11-06
 工程案例 | 走进国家级历史文化殿堂,光峰工程投影落地国博三场展览作者:佚名 26-10-16
 光峰全系列教育激光投影多校中标,适配每一间教学空间作者:pjtime资讯组 26-08-28
 中影光峰携ALPD®激光光源亮相BIRTV 2026作者:pjtime资讯组 26-08-21
 携手同创 相炬太湖|光峰优秀案例巡游品鉴活动圆满落幕作者:pjtime资讯组 26-07-20
 问界M9交付30万台背后:光峰与极米车载投影重新定义智能座舱体验作者:飘雪 26-07-07