
京东方、三星显示8.6代OLED产线量产后,维信诺、TCL华星进入冲刺阶段
2026年下半年,全球显示产业的竞争重心正在从传统小尺寸手机赛道,快速向笔记本、平板、车载等中尺寸OLED市场转移。
随着京东方、三星显示先后实现8.6代AMOLED产线量产,维信诺、TCL华星进入设备安装与点亮冲刺阶段,一场总投资规模超1400亿元的高世代OLED产能卡位战已经全面打响。中国面板企业首次在OLED代际切换中与韩国头部厂商站在同一起跑线,也将改写全球高端中尺寸显示的长期供应格局。
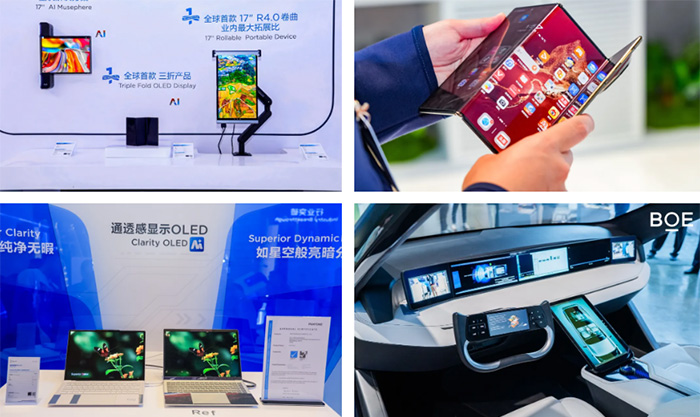
中韩头部厂商进度分化:两条产线已量产,两条进入冲刺阶段
从当前产业进展来看,全球8.6代OLED产线已经形成“两量产、两冲刺”的清晰格局。三星显示位于韩国牙山的A6产线于2026年7月实现全面量产,凭借在手机OLED领域积累的蒸镀工艺优势,快速将良率提升至90%以上。
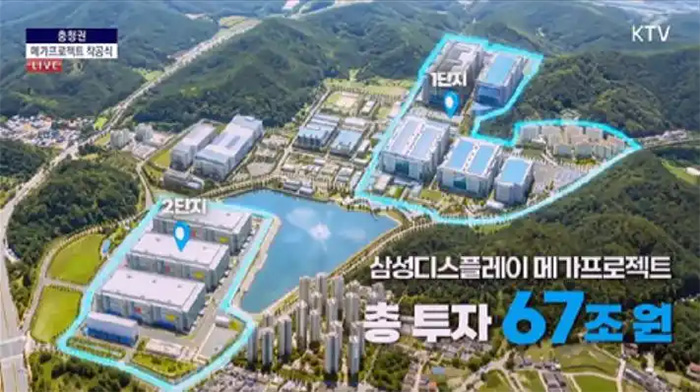
目前三星显示主要面向苹果高端MacBook系列供应面板,成为苹果首款OLED触控笔记本的独家供应商。
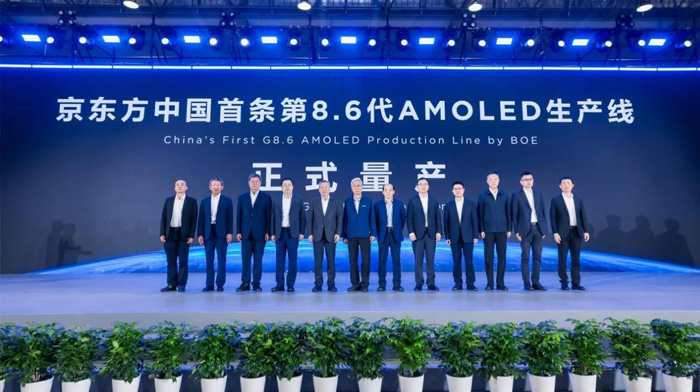
与此同时,京东方成都B16产线在2026年6月正式宣布量产,成为国内首条、全球首批实现量产的8.6代AMOLED产线,目前正按计划稳步推进产能爬坡和良率提升,联想、华硕、小米等十余家国内头部PC品牌已进入产品验证与供货阶段。
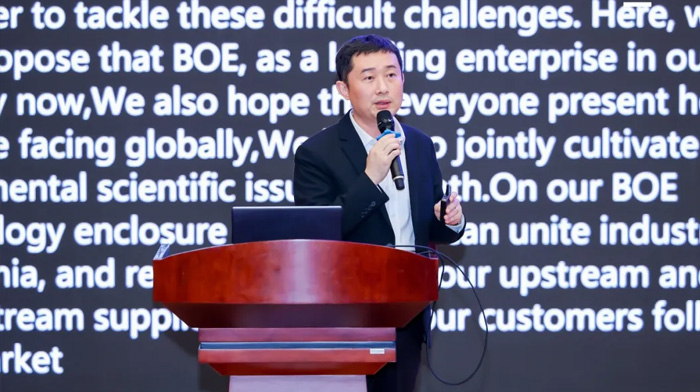
京东方高级副总裁、首席技术官刘志强表示,柔性OLED是中国显示产业实现换道超车的关键赛道,京东方已构建覆盖前沿技术研究、领先技术研发、产品落地和生态协同的完整OLED创新体系。京东方将携手产业链上下游合作伙伴,在技术、产能、制造和应用等领域进行生态构建和协同赋能,带领中国柔性OLED产业实现跨越式突破和高质发展。
处于第二梯队的维信诺与TCL华星,正以差异化技术路线推进产线建设。TCL华星广州t8产线作为全球首条面向规模化量产的8.6代印刷OLED产线,已于2026年10月31日正式启动工艺设备搬入,计划2027年第四季度实现量产,瞄准高端笔记本、专业显示器等细分市场。
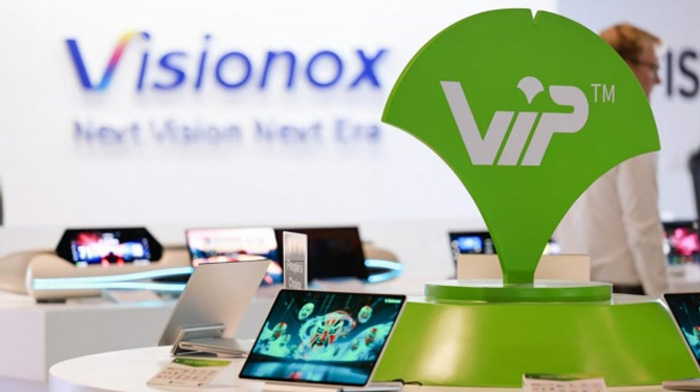
维信诺合肥8.6代AMOLED产线计划于2026年12月正式点亮,这条产线也是全球首条搭载自主ViP光刻技术的高世代OLED产线。
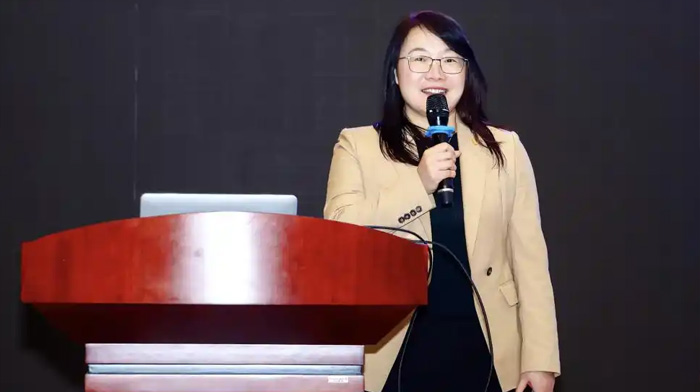
维信诺执行副总裁徐凤英在OLED/OPV四十周年国际学术研讨会上透露,该产线明年即可实现量产出货。作为全球首条搭载ViP技术的高世代AMOLED生产线,产线总投资550亿元,设计产能为每月3.2万片玻璃基板(2290mm×2620mm),是合肥新型显示产业有史以来单体投资最大的项目,也是维信诺在合肥投建的第三座“超级工厂”。
ViP技术是2023年维信诺全球首发的技术路线,摆脱对FMM的依赖,打造新一代“光刻屏”。2026年11月,维信诺正式发布全新技术品牌——“ViP光刻屏”,为自主研发的ViP技术体系赋予统一品牌标识。
三条技术路线同台竞技,成本曲线成为决胜关键
本轮8.6代OLED扩产呈现出FMM蒸镀、无FMM光刻、印刷OLED三条路线并行推进的独特局面。三星显示延续成熟的真空蒸镀工艺,依托量子点光转换技术快速切入高端电竞、专业显示市场,凭借良率爬坡快的优势占据先发溢价,但蒸镀工艺有机发光材料利用率仅30%,材料成本居高不下,短期内难以向大众消费市场下沉。
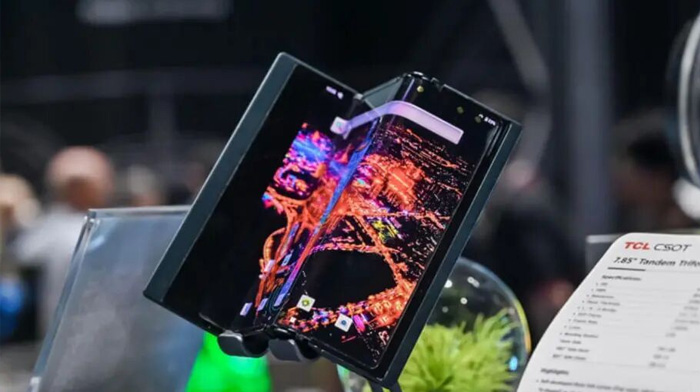
京东方则在传统FMM工艺基础上完成技术升级,采用柔性OLED与Hybrid OLED双技术工艺,同时导入LTPO背板技术与Tandem叠层发光器件制备工艺,在功耗、寿命和色域表现上实现全面突破,其Tandem技术方案已经在高端旗舰手机上实现量产落地,功耗降低20%至30%、寿命延长3至4倍。
维信诺的ViP技术摆脱传统精细金属掩模版的工艺限制,通过半导体光刻工艺直接制备OLED像素,在像素精度、良率和面板切割效率上形成独特优势。

TCL华星押注的印刷OLED路线,将有机发光材料利用率提升至90%以上,一旦良率实现稳定突破,有望将OLED面板成本拉近高端LCD水平,彻底打开中尺寸OLED的大众消费市场空间。
供需缺口重塑产业链逻辑,中国显示产业话语权持续提升
当前全球中尺寸OLED市场正处于需求快速增长与供给刚性不足的错位阶段。数据显示,全球笔记本、平板等中尺寸IT产品年市场规模稳定在2亿台,若OLED渗透率提升至20%,将形成4000万台以上的面板需求,对应至少10条满产运行的8.6代OLED产线才能支撑。而当前全球已投产的面向IT应用的8.6代OLED产线数量远低于这一水平,中长期供应短缺已经从行业预判演变为现实趋势。
供需关系的反转正在重塑整条显示产业链的议价逻辑。过去LCD时代终端品牌主导订单分配的局面正在改变,当前联想、华硕、惠普等全球主流PC品牌纷纷提前6至12个月与面板厂签订锁量协议,锁定未来两年的OLED面板产能。
同时,国内面板企业正联动本土上游材料、设备企业开展联合定制开发,逐步降低对海外供应链的依赖,国产有机发光材料、偏光片、驱动IC企业迎来高端突破的关键窗口期。
后记:本轮8.6代产线在设计之初就普遍采用“IT+车载”产能复用的灵活架构,在消费电子需求淡季可以快速将产能切换至高附加值的车载显示领域,大幅提升设备稼动率,缓解面板行业长期面临的周期性亏损难题。
随着2027至2030年国内多条8.6代OLED产线陆续投产,中国厂商在全球高端OLED市场的产能占比将追平甚至超越韩国,彻底打破韩系企业在该领域的长期垄断。这场跨越数年的技术与产能竞速,最终指向的不仅是市场份额的此消彼长,更是中国显示产业在全球高端产业链中话语权的根本性重构。
 合作风向 | BOE(京东方)与香港理工大学签署合作框架协议 共筑产学研协同创新生态作者:pjtime资讯组 26-11-20
 TCL华星出席OLED/OPV四十周年国际学术研讨会,多技术路线推动OLED技术创新发展作者:pjtime资讯组 26-11-19
 TCL华星DTC2026:显示产业的AI拐点已至,印刷OLED与氧化物技术、Micro LED车载显示同步突破作者:飘雪 26-11-13
 DTC2026丨TCL华星超高迁50氧化物全球首发量产,引领显示新世代作者:佚名 26-11-11
 这2家公司7名高管,涉嫌LCD核心技术外泄,被提起公诉作者:飘雪 26-11-11
 停摆五年,这条 OLED 线重新破土:面板大厂 3350 亿元投资启动作者:佚名 26-11-12
 三星电子63亿入主TCL华星:一场蓄谋已久的供应链"锁单"作者:飘雪 26-10-30
 三星显示、LGD 双线押注 OLEDoS/LEDoS,AR 眼镜屏幕出货量翻倍作者:佚名 26-10-26
 利亚德全国首创,三星堆“硬核”上新!作者:pjtime资讯组 26-10-23
 从 "被传出局" 到 "头号供应商" 候选,三星要把京东方电视面板订单加到 4 倍作者:佚名 26-10-21
 三星显示器在华渠道清算进入尾声,AOC、联想、惠科、华为等已完成替代作者:飘雪 26-09-28