
极米科技、光峰科技、艾比森、龙腾光电、中微公司、拓荆科技等20企2025年度业绩快报
近日,极米科技、光峰科技、艾比森、龙腾光电、中微公司、拓荆科技、华海清科、海目星、凌云光、华兴源创、芯源微等20家显示与半导体领域上市公司密集披露2025年度业绩快报,集中呈现了行业在转型周期中的发展态势,为研判国内显示与半导体产业发展走向提供了重要参考。
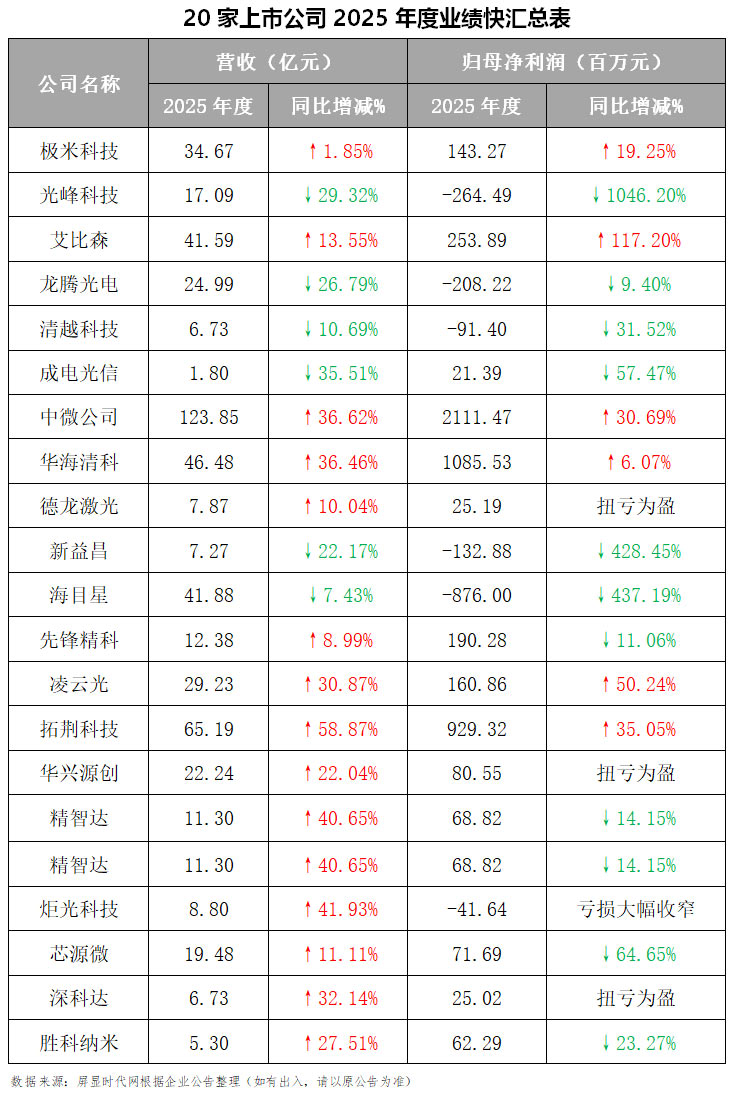
2025年,国内显示与半导体行业处于结构调整与动能转换的关键阶段,20家上市公司的业绩表现整体折射出行业的韧性与挑战。其中,半导体设备赛道凭借国产替代持续推进、新兴领域需求激增的双重利好,展现出强劲增长动力,中微公司、拓荆科技等核心企业营收同比增幅均超35%,核心产品技术突破持续落地,盈利水平稳步攀升,与全年半导体设备行业的高景气度形成精准呼应。
与半导体设备赛道的强势表现不同,智能显示与激光领域呈现喜忧参半的格局。极米科技、艾比森凭借全球化布局的深化与产品创新的持续发力,实现营收、净利双增长,筑牢市场优势;而光峰科技、龙腾光电等企业则受行业竞争加剧、自身战略调整等因素影响,业绩出现短期承压。值得关注的是,德龙激光、华兴源创、深科达等多家企业通过优化业务结构、强化研发投入、严控成本费用等举措,成功实现扭亏为盈,炬光科技则实现亏损大幅收窄,彰显出行业强大的复苏潜力。
从整体行业格局来看,研发投入力度、核心技术突破能力与全球市场布局深度,已成为决定企业业绩分化的核心变量。当前,显示与半导体行业正在分化中向高质量发展迈进,头部企业凭借技术与规模优势持续领跑,部分短期承压企业则通过战略转型、业务升级蓄力突围,行业集中度与核心竞争力有望进一步提升。
极米科技:盈利大幅攀升,全球化与新业务双发力
极米科技股份有限公司2025 年年度业绩快报显示,公司 2025 年经营业绩实现稳步增长,盈利能力显著提升,全球化布局持续深化,车载光学、行业显示等新业务落地见效,整体发展态势向好。
极米科技 2025 年实现营业总收入 34.67亿元,较上年同期的 34.05亿元增长 1.85%;盈利端表现亮眼,营业利润达 13,560.04 万元,同比大幅增长 60.58%,利润总额 13,299.66 万元,同比增长 55.42%。归属于母公司所有者的净利润为 14,327.26 万元,较上年同期的 12,014.29 万元增长 19.25%;归属于母公司所有者的扣除非经常性损益的净利润 11,414.64 万元,同比增长 23.99%,核心盈利水平稳步增强。
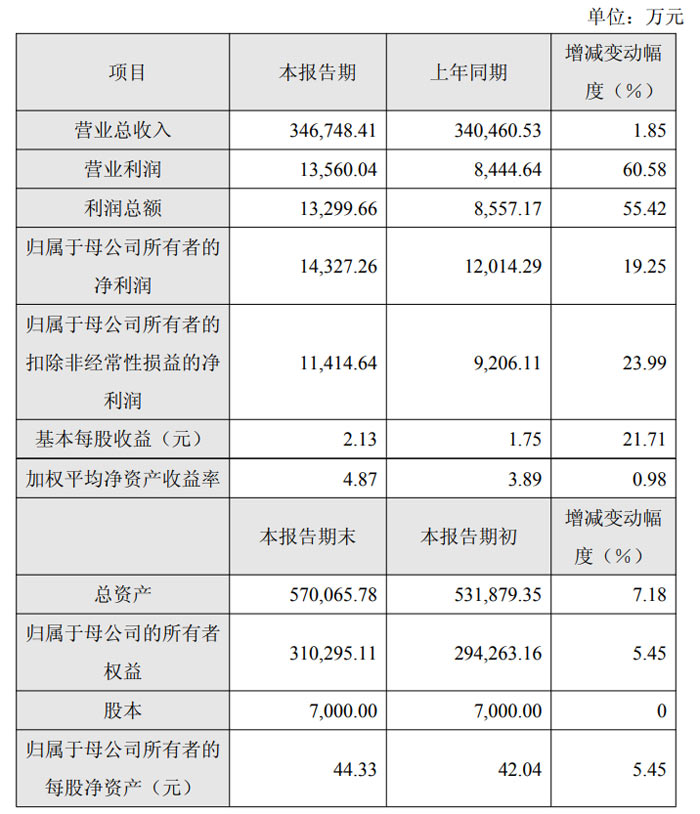
对于 2025 年经营业绩增长及盈利提升的原因,极米科技表示,报告期内公司持续推进研发创新战略和供应链体系提质增效,实现资源高效配置和成本有效控制,推动产品毛利率有所提升,成为营业利润、利润总额大幅增长的核心因素,也让公司成本管控、效率提升及核心盈利能力得到稳步增强。
在业务发展层面,公司全球化布局持续深化,品牌出海成效凸显。海外市场推出 MoGo 4 系列、Horizon 20 系列、Vibe One 系列等新品,其中高端新品 Horizon 20 系列在 “黑五” 及圣诞大促期间供不应求,获得海外消费者高度认可。渠道建设上,公司线上渠道依托独立站、亚马逊等实现快速发展,线下产品已覆盖欧洲、北美、日本、澳洲等区域主要商超,累计点位超 6000 个,线上线下协同效应持续提升。
产品创新迭代方面,极米科技持续丰富产品矩阵,推出便携投影 Play 6、轻薄投影 Z6X Pro 三色激光版、Z9X 4K 等新品,进一步夯实智能投影市场份额优势;同时加快中高端激光投影产品布局,推出家用旗舰 RS 20 系列、首款长焦超高端电影机 T10,持续突破家用高端投影性能天花板,为消费者带来更高品质的影音体验。
新业务布局成为公司发展新增长点,技术与产品应用场景不断拓展。在行业显示领域,公司自研的 “泰山” 系列产品于报告期内完成首批交付,全球经销商网络正逐步构建,还作为技术支持方与成都美术馆合作呈现 “烟火指数・成都双年展”;车载光学领域,公司智能座舱产品已实现交付上车,成功搭载于问界 M8、问界 M9、尊界 S800、享界 S9 等多款热门旗舰车型,成为国内头部新能源车企座舱显示方案的重要供应链合作伙伴。
极米科技表示,未来公司将依托现有渠道基础,加强产品与品牌出海的精细化运营,进一步提升极米品牌在海外市场的认知度;同时继续拓展光学技术的应用边界,深耕行业显示、车载光学等新业务,致力于为消费者带来更卓越的体验,为股东持续创造价值。
光峰科技:战略调整期承压,转型攻坚待突破
2025 年光峰科技实现营业总收入 17.09亿元,较上年同期的 24.19亿元同比下降 29.32%。盈利端表现不佳,报告期内公司营业利润为 - 220,743,235.37 元,较上年同期 7,856,936.54 元大幅下滑 2909.53%;利润总额为 - 314,710,042.93 元,同比上年同期 7,417,103.11 元下降 4343.03%。
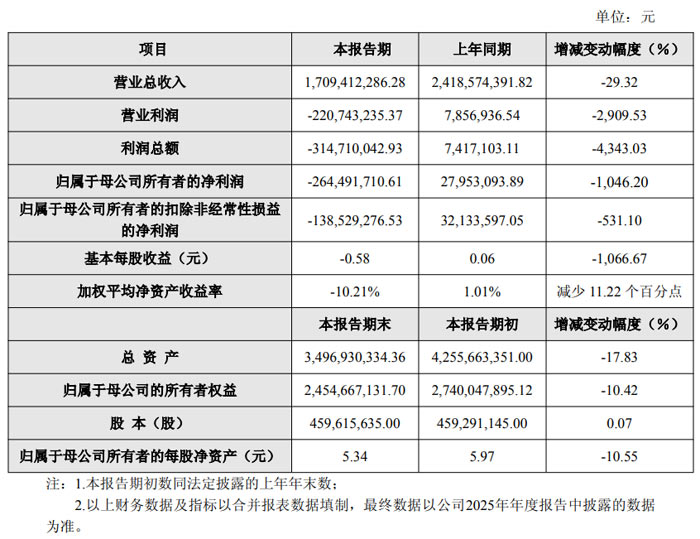
归属于母公司所有者的净利润为 - 264,491,710.61 元,较上年同期 27,953,093.89 元同比下滑 1046.20%;归属于母公司所有者的扣除非经常性损益的净利润为 - 138,529,276.53 元,同比上年同期 32,133,597.05 元下降 531.10%。盈利指标的下滑也反映在每股收益上,公司 2025 年基本每股收益为 - 0.58 元,较上年同期 0.06 元下滑 1066.67%;加权平均净资产收益率为 - 10.21%,较上年同期 1.01% 减少 11.22 个百分点。
对于 2025 年的经营情况,光峰科技表示,公司目前正处于战略调整期,正积极推进战略落地及业务转型。依托在半导体化合物材料体系、光学技术领域的技术积累与应用探索,公司已初步实现上游核心器件突破。报告期内,公司影院业务保持稳健发展态势;创新业务板块,公司发挥核心器件底层生态优势,打造了 AR 眼镜光机与可见光水下激光雷达产品。
针对多项盈利指标大幅下滑的原因,公司称主要系报告期内 C 端、车载业务所在细分领域竞争激烈,导致相关业务毛利率下降,同时叠加美国仲裁案件裁决确认营业外支出、参股公司股权价值下降等因素影响。
艾比森:营收净利双高增,海内外市场协同领跑
2 月 27 日,深圳市艾比森光电股份有限公司(证券代码:300389,证券简称:艾比森)发布 2025 年度业绩快报,公司全年经营业绩实现大幅增长,营收、利润等核心财务指标均创亮眼表现,海内外市场协同发展,盈利水平与运营效率同步提升,整体经营质量迈上新台阶。
2025 年艾比森实现营业总收入 41.59亿元,较上年同期的 36.63亿元增长 13.55%;盈利端表现更为突出,营业利润 28,157.02 万元,同比大增 145.50%,利润总额 27,974.81 万元,同比增长 151.18%;归属于上市公司股东的净利润 25,389.37 万元,同比提升 117.20%,扣除非经常性损益后的归属于上市公司股东的净利润 23,272.68 万元,同比大幅增长 206.64%。基本每股收益达 0.6879 元 / 股,较上年同期的 0.3192 元 / 股增长 115.51%,加权平均净资产收益率为 15.88%,较上年提升 7.84 个百分点。
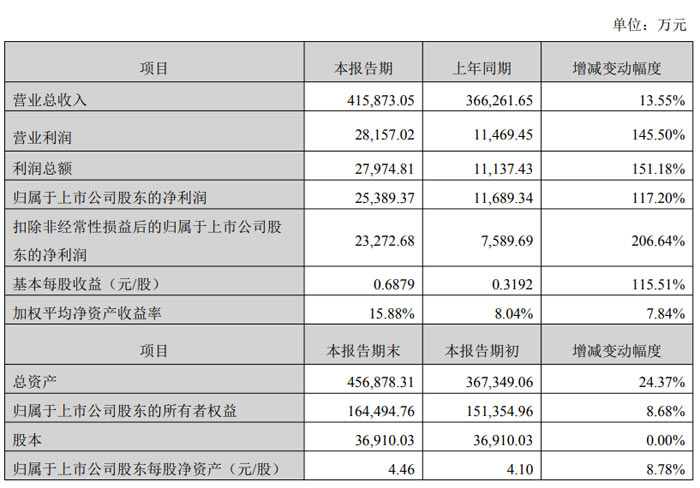
对于 2025 年的业绩增长,艾比森表示,核心得益于海内外市场的稳健发展、盈利水平的有效提升、费用管控的精准落地以及运营效率的显著优化。
市场布局上,公司海外市场持续深耕,深化本地化运营并构建高效全球渠道网络,品牌差异化优势凸显,业务覆盖超 140 个国家,2025 年实现营业收入 317,789.10 万元,同比增长 8.43%,保持良好增长态势;国内市场在 LED 显示整体需求疲软的背景下逆势突围,通过聚焦优质客户、优化产品结构、调整渠道策略等举措,实现营业收入 98,083.95 万元,同比大幅增长 34.04%,成为公司营收增长的重要驱动力。
盈利水平提升方面,公司 2025 年毛利率达 31.14%,同比增长 3.66 个百分点。研发端,公司坚持 “技术领先” 战略,加大研发投入形成 “研发投入 - 技术突破 - 市场溢价” 的良性循环;产品与交付端,推进 “大单品” 战略,通过科学产品规划、智能制造与供应链协同优化实现高效生产;市场端,强化品牌影响力并构筑服务护城河,聚焦高价值项目与优质客户,持续提升客户全生命周期价值,多举措共同推动产品综合竞争力和盈利水平提升。
费用与运营管理上,公司秉持长期主义,聚焦高价值市场、产品与客户,主动收缩低效市场投入,推动费用投入精准化、高效化,2025 年期间费用率同比下降 0.88%。同时,公司推行高质量、精细化运营,严格执行信用政策并强化应收账款管理,应收周转天数缩短约 16 天,依托 “大单品” 战略与精益生产模式提升存货周转效率,库存周转天数缩短约 3 天,经营效率大幅改善。2025 年公司实现经营性现金流净额 82,397.67 万元,同比飙升 439.53%,现金流状况持续向好。
龙腾光电:营收下滑,扣非亏损收窄显改善
2025 年公司实现营业总收入 24.99亿元,较上年同期的 34.13亿元同比下降 26.79%;营业利润为 - 26,290.37 万元,利润总额为 - 26,603.74 万元,归属于母公司所有者的净利润为 - 20,821.70 万元,较上年同期的 - 19,031.87 万元下降 9.40%;归属于母公司所有者的扣除非经常性损益的净利润为 - 21,074.33 万元,较上年同期的 - 24,681.34 万元改善 14.61%。基本每股收益为 - 0.062 元,加权平均净资产收益率为 - 4.98%,较上年同期减少 0.65 个百分点。
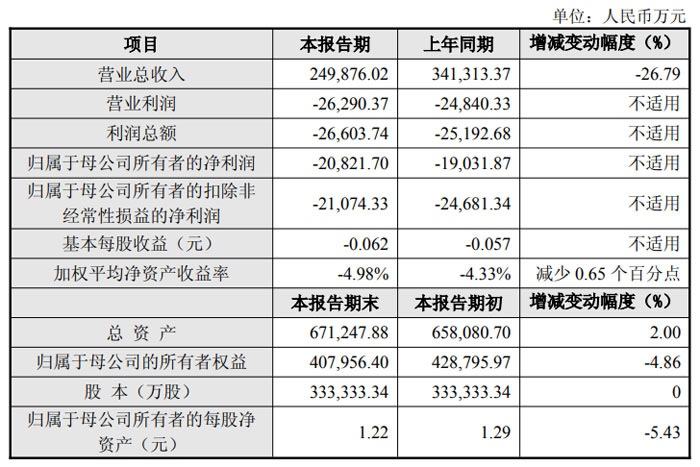
对于 2025 年的经营业绩变动,龙腾光电表示,报告期内全球贸易环境、国际政治局势复杂多变,产业链加速重构,行业产能进一步释放,中小尺寸显示领域竞争日趋激烈,成为公司经营业绩承压的主要原因。
面对市场严峻挑战,公司依托前瞻布局的基础优势,紧抓新兴应用市场机遇,持续强化电子纸、三维立体等前沿技术创新,大力优化产品结构并提升产品附加值,推动新型显示业务逐步放量;国际化生产布局上,公司加大资源投入,稳步推进海外产能建设和爬坡;同时,公司深化提质增效工作,通过精益管理与成本管控推动经营质量平稳发展。
展望未来,龙腾光电指出,绿色低碳经济和数字经济的发展带动下游智能终端、智能座舱、虚拟现实等新兴显示应用场景不断扩容。公司将进一步推进战略升级与精细化管理,强化技术创新,重点布局绿色低碳、健康护眼、电子纸、智能座舱、AI 显示等新兴细分显示领域,持续拓宽业务发展空间,注重产品价值和品质提升,力争实现可持续高质量发展。
清越科技:营收下滑,亏损幅度持续扩大
2025 年清越科技实现营业总收入 6.73亿元,较上年同期的 7.53亿元同比下降 10.69%;营业利润为 - 11601.09 万元,利润总额为 - 11632.13 万元,归属于母公司所有者的净利润为 - 9139.69 万元,较上年同期的 - 6949.49 万元亏损增加 2190.20 万元;归属于母公司所有者的扣除非经常性损益的净利润为 - 9836.19 万元,较上年同期的 - 7840.08 万元亏损增加 1996.11 万元。基本每股收益为 - 0.20 元,加权平均净资产收益率为 - 9.20%,较上年同期均出现明显恶化。
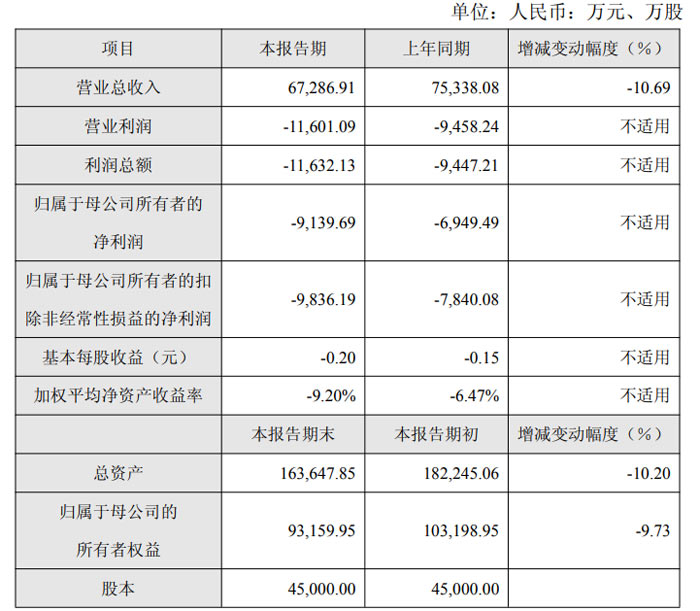
对于业绩下滑、亏损扩大的原因,清越科技在公告中表示,2025 年度受全球电子纸市场结构性调整与终端价格竞争加剧影响,公司核心的电子纸业务营业收入同比下降,毛利水平承压;同时,库存产品计提的资产减值准备金额有所增加,成为业绩亏损扩大的主要因素。不过报告期内,公司通过加强内部管理、优化资源配置等措施,实现了期间费用的节降。
公告指出,归属于母公司所有者的净利润、基本每股收益、加权平均净资产收益率等指标变动幅度较大,核心原因均为电子纸业务营收下滑、毛利承压及库存资产减值准备计提增加。
成电光信:营收大幅下滑,新品布局静待复苏
成都成电光信科技股份有限公司公告显示,受特种显示类产品交付、研制及市场竞争等因素影响,公司 2025 年业绩短期承压,营收、利润等核心指标同比出现不同程度下滑,不过公司总资产、股东所有者权益等财务指标实现增长,同时正重点推进新一代技术产品研制及新业务布局,后续业绩有望随新品定型批产得到修复。
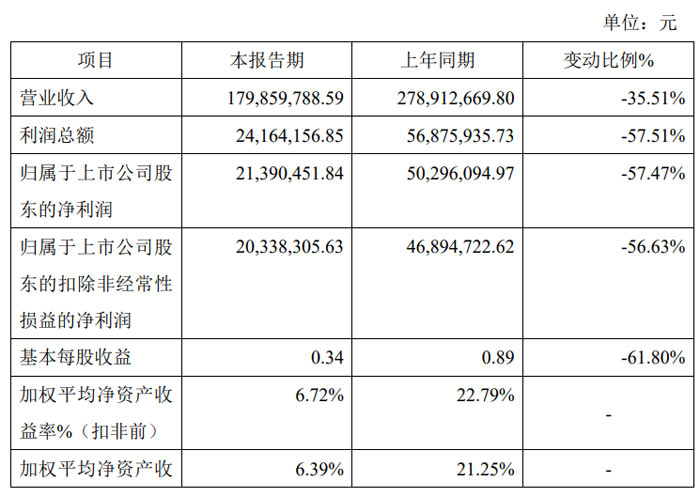
成电光信 2025 年实现营业收入 179,859,788.59 元,较上年同期的 278,912,669.