
洲明、利亚德、艾比森、三安光电、奥拓电子等龙头引领,MIP小间距产品成为行业增长龙头
2026年初以来,LED显示行业遭遇了上游涨价(如关键金属、PCB板和IC芯片)以及国际地缘冲突导致运输交付受阻、需求不确定性增加等“多重障碍”。但是,这并不妨碍行业加速新技术迭代的热情。
近期,三安旗下艾迈谱宣布MIP面板实现国内外客户批量交付、洲明科技推出AM+MIP灯驱合一全息产品、利亚德推出EverPixel和TruMicro两大新技术、国星光电MIP扩产增发过会、成立于2024年7月的行业新玩家湖北奕元达0404与0606 MIP产品量产。
此外艾比森也将MIP作为Micro LED大规模应用的关键技术路径之一,还有奥拓电子LED小间距也是布局MIP 与 COB 两大核心技术,其中MIP 产品采用奥拓自主研发的微间距封装技术,使用 50μm 至 100μm 的超微尺寸发光芯片……逆境下MIP势头不减,印证了这条赛道的未来量能。
加速发展,MIP爆发期的核心逻辑是“不要掉队”
行业数据显示,全球MIP器件月出货量从2023年的100KK/月增长至2025年的1800KK/月,实现了从技术品类到市场品类的转化。
其中,从国内市场小间距LED显示需求占比来看,2024年一季度MIP销量占比只有0.05%,2025年一季度这一数据攀升到0.4%。从销售额看,2025年全年MIP占比更是一跃达到2.2%。特别是在微间距(P≤1.0)市场,MiP技术的销售额占比2025年已经达到15.4%。
业内预计,国内市场MIP产品市场需求2026年还将有80%左右的增长空间,而同期对应的小间距LED市场整体增幅则可能只有15%。
不过高增长的另一面,是高投入带来的产能压力。据悉,2025年国内MIP月产能高达5000-7000 KK,2026年底这一数据或向20000KK冲刺。而2025年行业整体需求只有每月1800KK。
需求是供给的三分之一,产线处于全新状态,固然技术工艺条件更好,但是折旧压力也更大。这是MIP市场高增长背后不可忽视的问题。
但是,为何产能压顶,不减厂商建厂热度呢?因为行业普遍看好MIP的长期成长性。国星光电RGB器件事业部显示器件销售部销售副总经理陈俊良表示,MIP的发展契合Mini/Micro LED商业化及产业化发展要求,并且具备微小间距技术适配能力、成本下降空间大的特点。
即如果LED显示未来的主体是Mini/Micro LED,那么MIP就是必须的关键一环。现在,行业企业的基本认知是:“MIP逐渐进入爆发阶段,千万不能掉队!”
成本持续下降,将MIP预期变为“现实”
任何新技术、新工艺产品,首先面临的压力都会是成本。持续的成本迭代也是新技术、新工艺成功的关键。这方面MIP的市场化进程亦进入快速期。
从均价看,过去三年内MIP产品成本下降四成左右。其中,P1.2产品的成本已经接近传统表贴或COB产品。
特别是2026年以来,在LED行业超百家企业集体涨价大潮下,MIP作为新技术品类价格仍保持下滑趋势,可以说其借助上游材料市场波动,进一步拉近了与成熟品类的价差。
对于进一步的成本优化,业内人士表示,MIP产品还有众多工作可以做。例如,随着时间推移,产线折旧压力降低;技术持续成熟,早期研发成本逐步摊薄;Micro LED进一步缩微化,推动小间距产品固定材料成本降低;工艺和设备效率与成品率提升,降低产品综合成本;以及在目前关键金属涨价潮下,MIP基于Mini/Micro LED无衬底倒装技术,金属需求量少,且MIP更适配未来玻璃基和AM IC一体化工艺的优势……等等,都将进一步推动产品成本走低。
可以说,与适配Mini/Micro LED这一技术特征同步的,行业对MIP成本下降的共识,是推动行业厂商不断加大MIP产品市场推广与建设的关键决策支柱之一。
产品普适性不断增强,MIP通吃格局渐显
在应用上,MIP器件设计灵活,覆盖P0.4-P3间距,户外MIP产品亮度能做到6000nit。可以说是一个从超微间距到大间距、室内室外应用通吃的技术。
但是,MIP的通吃优势,不仅仅局限在亮度和间距覆盖宽度上;另一方面,MIP还具有形态多样的特点,即MIP独立灯珠和MIP面板两大基础类型,融合AM IC驱动的MIP灯驱一体灯珠,以及MIP灯珠用于GOB等类COB设计的终端产品工艺,甚至是玻璃基MIP封装、硅基MIP封装、以及多种不同的MIP彩色化方案技术都在路上。
即MIP最大的优势,其实是将今天的市场需求、产业能力,与未来的Mini/Micro LED进行全面适配。
例如,传统中小企业可以利用MIP灯珠对SMD灯珠进行存量替代,拉动没有芯片级技术工艺和巨量转移能力的企业也进入Mini/Micro LED时代。而MIP面板更是具有高度集成化的特征。采用这一工艺制作终端产品,几乎类似于采用液晶面板制造液晶大屏,其广泛适配几乎所有终端平板显示企业。
“Mini/Micro LED是未来基础技术,但今天的关键需求和已有产业能力不可能全部推倒重来。而MIP建立起的就是Mini/Micro LED与今天显示产业无缝衔接的纽带。”
业内人士指出,与COB相比,MIP既有完全相同市场的竞争,也有超越COB技术能力、更为宽阔的外周空间。甚至,COB技术也在应用MiP Chip On Board方案,形成MIP-COB合体方案,解决超微型LED时代COB的成品率、一致性等难题。
业内厂商多选择“多路径推进”,MIP必然加速崛起
市场或者厂商已经有成熟的COB产能与巨大规模,还需要投资MIP吗?这几乎是一个伪命题。因为MIP的适配宽度、形态多样性,显然超越了COB。这也带来行业龙头纷纷加注MIP的市场现实。
例如,SMD大厂东山精密已经推出MIP0808/1010/1616/2020及2121系列等多个规格产品。COB大厂中麒光电在拥有10000㎡/月COB产能的同时也推出了0404 MIP产品。
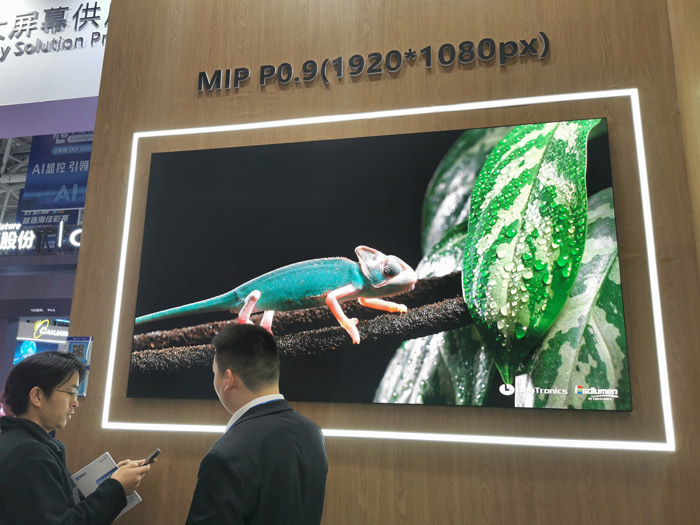
同时,MIP也成了很多企业“创业”或者跨界的关键选择。例如,此前更多关注背光等照明产品的聚飞光电,也已经推出MIP封装产品,并已向客户送样。立琻半导体2025年2月正式发布LEKIN-SiMiP芯片,且在年底联合芯映光电推出行业首款P0.9 SiMiP硅基Micro-LED直显屏并完成送样。
至于行业头部龙头,如利亚德、洲明、艾比森、奥拓电子等,均选择COB+MIP战略,实现“按需供给”,持续打造全维度差异化品类平台。
整体上,经过近5年发展,MIP产业链已经形成,从最初两三家供应商发展到今天拥有超过十家具有核心芯片级封装工艺能力的核心供应商,产业上下游形成高度路径共识,产品形态发展日益丰富,且远超传统COB与SMD器件的格局。
回顾过去展望未来,如果说2014-2020年是小间距LED以间距微缩为主要技术特征的发展阶段,那么2020-2025年就是COB加速普及的阶段(按销售额看,2025年COB大类占比超过首次50%),而2026年开始MIP小间距产品正加速成为新一阶段成长性最强的核心引擎。有分析预计,2030年前后,MIP渴望与COB在规模上平分秋色。这将是新一轮LED直显企业必须把控的战略机遇。
 光祥大屏亮相WAIC 2026,持续赋能全球高端会议视觉呈现作者:pjtime资讯组 26-07-21
 行业唯一!艾比森五度摘得德勤BMC中国卓越管理公司金奖作者:pjtime资讯组 26-07-20
 西班牙夺冠!回顾2026世界杯,看洲明LED“硬件+软件”重塑赛场内外作者:pjtime资讯组 26-07-20
 马尼拉新晋打卡地:雷曼1200平米大屏让菲律宾国家博物馆秒变“视觉顶流”作者:佚名 26-07-20
 领灿科技携旗舰租赁解决方案亮相InfoComm Asia 2026作者:pjtime资讯组 26-07-18
 科技焕新百年地标!华夏利亚德焕影岛透声巨幕赋能首都影院解锁多元新生态作者:pjtime资讯组 26-07-21
 西班牙队夺冠!这场世界杯终极对决,在亚洲最大LED球幕剧场上演!作者:pjtime资讯组 26-07-20
 迈向低碳未来:利亚德以低碳环保重塑节能显示新生态作者:pjtime资讯组 26-07-17
 三船焕新,一宴千年——利亚德励丰文化以沉浸式文化体验激活珠江夜游新价值作者:pjtime资讯组 26-07-17
 科技赋能低空经济!利亚德与中电科二十七所达成战略合作作者:佚名 26-07-14
 科技赋能低空经济!利亚德与中电科二十七所达成战略合作作者:pjtime资讯组 26-07-14