
京东方、TCL华星、惠科:涨价、减产、搞半导体,三件事放一起,才看懂背后棋局
近日,京东方、TCL 华星、惠科先后向客户发出书面涨价函,三星、LG、索尼等全球电视大厂全部在列;同时,三巨头将在十一长假集体减产,10 月大世代线稼动率预计跌至 79.6%;三巨头又几乎同时加码半导体先进封装。9 月 22 日,京东方用一场规模创纪录的全球创新伙伴大会(IPC 2026),把玻璃基封装载板摆上了大会 C 位,还专门为此设置论坛。
三件事看似各走各路,其实下的是同一盘棋:涨价、减产,经营的是当下;封装,押注的是未来。
涨价函:十年产能账,换来的第一封 "书面通知"
先说最直白的一步:涨价。9 月 11 日,康宁率先宣布,显示玻璃基板自四季度起提价 15% 以上;紧接着,TCL 华星、京东方、惠科先后向客户发出 LCD 调价通知。面板涨价不稀奇,稀奇的是 "书面函件"—— 过去 LCD 价格随行就市,是市场" 算 "出来的;这次,三巨头把价格表主动" 甩 "给客户,宣告" 我要涨了 "。DIGITIMES 称之为中国三巨头" 新获得的定价权 "。
这份定价权,是一笔十年产能账:三星 2020 年退出 LCD(苏州线卖给 TCL 华星)、2022 年全面停产;夏普 SDP 日本 10 代线 2024 年停产;LGD 广州厂 2025 年交割给 TCL 华星。日韩退、台系收缩,三巨头接住了产能,也接住了份额,合计占 LCD 电视面板供应约 70%——当三巨头想涨价时,市场里已经没有能 "接盘" 的竞争者了。
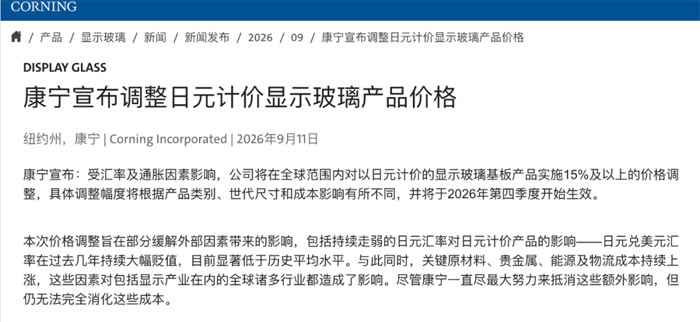
成本端的推力同样真实:玻璃基板约占面板成本 15%,康宁一项提价即推高面板成本约 2%;再叠加驱动 IC、PCB、化学品、靶材,产业链测算三巨头 BOM 成本累计涨约 6%。一句话:涨价函不是贪婪,是能力。
减产单:不是需求好,是供给纪律
如果只看涨价函,会误以为这是需求拉动。其实是成本上涨:AI 需求正在挤占面板上游材料产能—— 电子布、覆铜板、玻璃基板都在被 AI 基建 "抢",预计四季度电视面板总成本较三季度上涨 4% 至 7%;而需求端,旺季备货已在三季度完成,四季度电视面板出货量预计较三季度下滑 4%。需求往下、成本往上,这就是三巨头集体减产的逻辑。
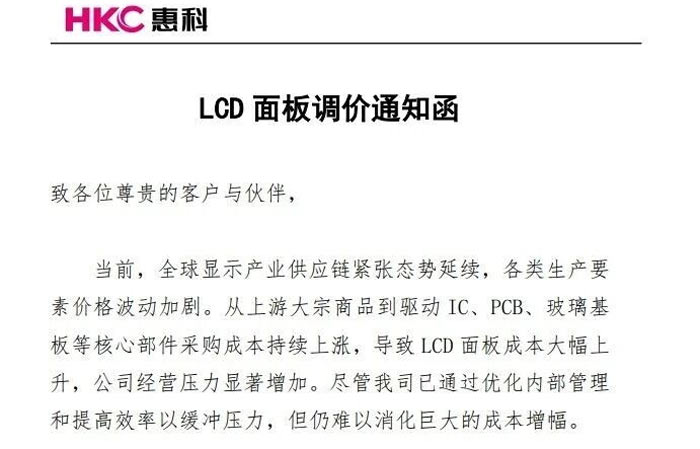
于是,三巨头在十一长假集体停产:京东方 10.5 代线停 4-5 天,TCL 华星 T1/T6/T10 各停 7 天,惠科各厂停 3-7 天。机构预计,10 月主流大世代线稼动率将较 9 月下降 4.2 个百分点,跌至 79.6%。
把这两件事连起来看,才是完整图景:涨价是把成本转出去,减产是把价格锁住。三巨头正在用高度集中的供给纪律,重塑整个行业的价格预期。更深一层的信号是:IT 面板盈利承压之下,行业喊出 "重利润甚于抢份额";头部厂商多年不再大规模新增 LCD 产能,开始用减产换价格、用价格换利润。
封装线:守当下与赌未来
如果说涨价和减产是在经营 "当下",那么三巨头转头加码半导体先进封装,就是在押注 "未来"。三家路径各不相同,落子位置不同,逻辑却惊人一致 ——用同源的制造能力,换一张 AI 硬件时代的门票。
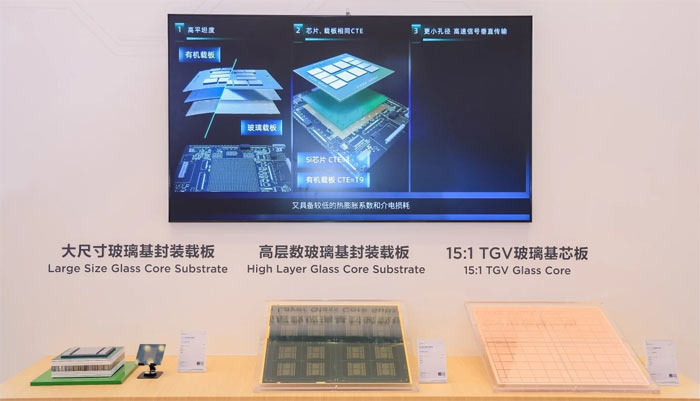
京东方押 "玻璃基载板",走得最远,也亮牌最快。从 2020 年技术预研,到 2024 年投资 9.93 亿元建设板级玻璃基封装载板试验线,再到 2026 年上半年全自动化设备通线(设计月产能 1000 片),京东方已完成 20 层大尺寸样品开发并送样,部分客户通过概念认证、进入技术测试。
9 月 22 日的 IPC 2026,让这项业务完成临门一脚:超大尺寸玻璃基封装载板 C 位展出—— 依托 TGV(玻璃通孔)技术、匹配 AI 与 HPC(高性能计算)大算力芯片、直击大尺寸载板翘曲与布线不足的痛点;Micro LED 光互连验证样机同台亮相;京东方还专门设置了玻璃基先进封装论坛。更具信号意义的是,京东方联合 AMD、康宁、海信等发起 "光筑未来"产业倡议,承诺推动光互连、先进封装" 走向规模化应用 "。
两个细节值得玩味。其一,康宁在倡议发起方名单里——11 日刚宣布玻璃基板涨价 15%,转眼又与京东方在光电融合上结盟:涨价是生意,结盟是战略。其二,AMD 也在名单里,高级副总裁潘晓明现身主论坛 —— 京东方的封装、光互连不是自嗨,而是在直接对接 AI 算力生态。
TCL 华星押 "玻璃基封装",步调最稳。公司 CEO 赵军透露,团队已聚焦玻璃基封装工艺攻关,目前处于技术论证阶段,计划今年下半年展示样品、启动中试线筹建;同时把光通信、玻璃基先进封装、钙钛矿列为从显示迈向非显领域的三大方向。
惠科则直接杀入 "12 英寸硅基封测",离面板最远、离钱最近。上市未满月,惠科股份(001399)即公告拟出资 40 亿元在绍兴建设先进封装及测试项目:一期为 12 英寸混合芯片封装测试产线,达产 2000 万颗 / 月,建设周期不超过三年。
为什么是面板厂?玻璃基处理、薄膜沉积、光刻、蚀刻,与玻璃基封装(TGV 玻璃通孔、深孔填铜、高密度布线)高度同源 —— 陈炎顺把京东方的家底概括为 "显示技术、玻璃基加工工艺、大规模集成智能制造" 三大核心优势,这正是玻璃基封装的入场券。而AI 芯片升级正把载板瓶颈从材料推向设备,大陆面板厂熟悉的恰是 "大尺寸制造" 主场 —— 当年在 LCD 上 "后发追赶" 的路径,它们想再复制一遍。
把三件事放回同一张棋盘,逻辑就清楚了:
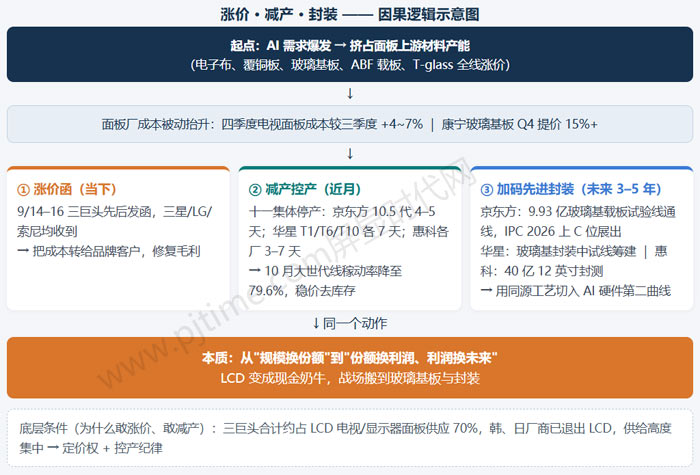
放一起看:从 "规模换份额" 到 "份额换利润、利润换未来"
三件事,是同一盘棋局里的三个时点:涨价管理当下,减产管理未来几个季度,封装押注未来三到五年。起点是同一个 ——AI 抢走了面板上游材料,也抬高了所有成本;应对是同一套 —— 涨价函把成本转给客户,减产单把价格锁在手里,合起来叫 "利润管理";落点也是同一个 —— 从 LCD 这头现金奶牛里挤出的利润与制造能力,被投向玻璃基载板、玻璃基封装、芯片封测,那是 AI 硬件的下一张门票。
而这一切的地基,是那个 70%:没有供给集中,涨价函会被品牌客户无视,减产会被竞争者趁机抢单,几十亿的封装投资也无从谈起。从 "替代" 到 "定价",中国面板业用二十年走完了一部产业史;现在,它决定把定价权换成利润,再把利润换成下一个时代的入场券。
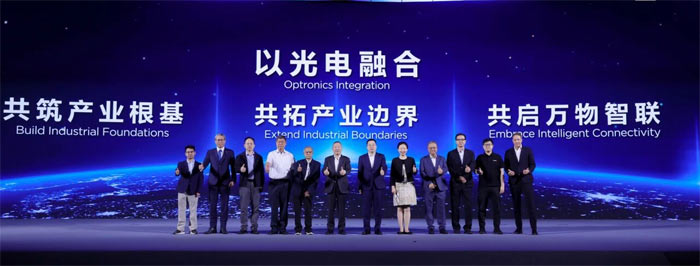
关于这 "下一个时代",京东方自己的说法最有分量:它称之为 "第 N 曲线"——IPC 上发布全新定位" 以光电融合推动万物智联 ",把二十年路径拆成" 屏即终端、屏即系统、屏即平台、屏即生态、屏及万象 " 五个阶段。翻译过来:不是放弃显示,而是让显示成为第一曲线,玻璃基封装、光互连、钙钛矿是不断外延的 N。"现金奶牛与第二曲线",正是这家公司给自己写的二十年剧本。
这盘棋局,三巨头各落各的子,却都往同一个方向走。涨价函,是中国面板业宣布 "不再卷 LCD 了";减产单,是 "说到做到";封装线,是 "卷不动了,去卷半导体"。LCD 不会死,但它会变成一头现金奶牛;真正的战场,已搬到玻璃基板、封装与光电融合之上。
 大尺寸需求增长,8月TV面板65寸+出货同比增长9.4%作者:佚名 26-09-22
 从“看得见反光”到“看得清暗部”:HKC惠科HyperReflect Zero实现0.5%超低SCI反射率作者:pjtime资讯组 26-09-17
 联得装备:±1μm键合精度、UTG批量出货、钙钛矿进入客户验证作者:佚名 26-09-06
 GCP技术引爆DIC 2026,沃格光电展现玻璃基国产硬实力作者:pjtime资讯组 26-09-01
 华星/惠科/BOE/天马/彩虹等9大面板厂H1业绩对比观察:LCD守盘、OLED突围、MLED/车载放量作者:佚名 26-08-30
 TCL华星上半年净利润39亿元,营收502.7亿元作者:佚名 26-08-29
 TCL 华星已发函、惠科拟跟进、京东方看 9 月企稳:TV 面板下半年能涨多高?作者:佚名 26-09-15
 大眼橙秋季新品发布会背后:TCL华星+联发科加持,1LCD投影迎来产业拐点作者:飘雪 26-09-11
 IFA2026丨TCL商显以智慧全场景显示方案亮相柏林!作者:pjtime资讯组 26-09-07
 TCL十六年持续为亚布力中国企业家论坛保驾护航作者:pjtime资讯组 26-09-07
 TCL状告三星:Mini LED的名与实,谁来定义?作者:ERICK 26-09-05
 IFA 2026:BOE京东方和TCL华星同台摘金,屏幕竞争主线转向画质、健康与低碳作者:佚名 26-09-05