
TCL 华星已发函、惠科拟跟进、京东方看 9 月企稳:TV 面板下半年能涨多高?
TCL华星向客户发出TV面板涨价函,迪显(DISCIEN)称京东方、惠科同样承受原材料上涨压力,不排除后续以通知方式调价;惠科在9月11日投资者交流中明确表示将“结合成本与供需灵活调整”价格;京东方9月10日IR则给出更谨慎的节奏——存储涨价令主流应用出货承压,但大尺寸化支撑面积增长,行业按需生产,9月TV价格“有望持平企稳”。
三家姿态各异,但指向同一件事:TV 面板的定价规则,正从过去 "看库存、看供需" 的单轮驱动,切换到 "成本打底、控产托底、大尺寸扛量" 的新模式。问题早就不是涨不涨,而是 ——下半年,能涨多高?
Part 1:涨价函的新意:不是缺货喊价,而是成本明牌
过去面板涨价,基本靠周期:库存出清了、需求回暖了、稼动率调低了,价格自己就爬上去了。这轮不一样,真正的主角是 "涨价函"—— 三个字,在面板行业历史上头一回。
逻辑也变了:不是货不够卖,是成本贵到扛不住。
迪显梳理过这条成本挤压链:上半年汇率走弱、材料涨钱,面板厂先憋着 —— 跟上游供应商谈价,溢出成本自己扛,不往整机厂转。可扛到三季度,实在扛不动了。数据摆在面前:Q1,PCB 涨约 5%、化学品和靶材涨 5%—10%,面板 BOM 成本直接抬升 2%;Q2,材料继续涨,BOM 再抬 2%;Q3,PCB 供货更紧,电视驱动 IC 又涨 5%—10%。面粉一次次涨价,面包师傅终于坐不住了。
更要命的是,这次涨价源头不是面板厂自己,而是两条外部链子同时发力:
一条来自 AI。算力需求爆发,芯片产能被服务器抢走大半,电视用的存储、PCB、电容、电阻跟着遭殃,部分电子料一个季度涨超 30%。AI 吃肉,电视喝汤 —— 连汤都快喝不上了。
一条来自中东。地缘冲突升级,航道受阻,膜材、氦气、贵金属的运输和成本全乱了。航线一绕,价格就绕上去了。
再叠上汇率:面板行业多用美元结算,人民币一走弱,进口材料、芯片、特气的实际成本又悄悄上浮。
三条压力线汇到面板厂头顶,结论就一句话:成本先动了,价格不得不动。涨价函的意义,是把过去 "私下讨价还价" 的事,摆到了台面上,变成一份书面共识。
Part 2:为什么三季度才“明涨”:前半年忍,现在忍不住
上半年忍气吞声,是有理由的:终端不温不火,谁先涨价谁丢单。面板厂选择自己消化,换客户和份额的稳定。
但三季度,两件事把 "忍" 字逼到了墙角。
第一件,需求没有全面爆发,但结构性紧张很实在。三星、海信、TCL、小米等头部品牌采购节奏明显加快,大尺寸订单一波接一波;AVC 数据显示,第三季度三大头部面板厂平均稼动率拉到 90%,满负荷生产仍然供不上货。迪显的数据更直观:8 月面板厂产出同比降了 8%,9 月预计还要再降 8%。
第二件,供给端一边被 "挤",一边主动 "收"。新产线试验、大尺寸切版吃掉大量产能;PCB、驱动 IC、偏光片交期越拉越长,面板厂两难 —— 往死里囤料,怕呆料砸手里;不囤,怕断供。头部企业干脆计划 10 月下调 G10.5 代产线稼动率,其他厂商用岁修、控产配合节奏。
所以这封涨价函,是 "被动" 和 "主动" 的合体:成本逼它写出来,控产又帮它落地。不是一纸空文,是带着产能底牌去的。
Part 3:三巨头罕见同台:发函、跟进、企稳,各唱什么戏?
TCL 华星:明牌派。涨价函都发出去了,公开口径也很直接 —— 三季度是传统旺季,客户需求在涨,上游化学品、芯片、被动元器件 "部分品类涨幅比较大",预计大尺寸 TV 面板 "稳中有升,不会大起大落"。翻译一下:成本我摆出来了,涨价的预期我提前交了底,大家心里有数。
惠科:灵活派。上半年面板收入增长 8.92%,毛利率行业前列,靠的是 85 寸及以上超大尺寸的独家优势 —— 没有 OLED、小尺寸拖后腿,同样一块基板能切出更多有效显示面积。9 月 11 日投资者交流中,惠科点名驱动芯片、PCB、MLCC、靶材、偏光片都在涨,但策略不是一刀切普涨,而是 "结合成本与供需灵活调整" 价格。说人话:大概率优先调大尺寸和紧俏缺货的规格,小尺寸看情况再说。
京东方:稳盘派。口风最谨慎:三季度备货提前释放、需求偏弱,行业 "按需生产",9 月 TV 价格先看企稳,MNT、NB 维持平稳。但注意,京东方不是说不涨,而是先把 9 月的底托住 —— 企稳之后,若 10 月控产兑现、材料还紧,后面的路自然就顺出来了。
三家的差异,本质是节奏问题:华星把话挑明,惠科留了余地,京东方先稳住底盘。合在一起,不是 "集体喊涨",而是 "底部一致,上行分档"。
Part 4:这轮涨,到底谁先买单?
面板占电视整机成本约七成。涨价不会凭空消失,只会沿着产业链找承接的人。
前半段,整机厂先咽。迪显预计今年全球电视整机出货衰退 1.9%;TOP3 品牌的经营利润率都不宽裕 —— 三星在盈亏线附近晃悠,国产头部也只在低利润区间波动。存储、PCB、DDR、eMMC 的涨价同时压着面板厂和整机厂,整机厂虽然在中国、印度等市场上调了部分终端售价,但全面转嫁的空间非常有限。中小品牌、代工厂更难受:规模收缩叠加成本上升,两头夹击。
后半段,才轮到消费者。好消息是:双节、黑五、双十一马上到,品牌手里压着前期低价备货,终端零售价不会立刻大涨,短期消费者感受不明显。坏消息是:如果华星、惠科持续调价,叠加 10 月控产让大尺寸交付更紧,双十一之后到明年一季度,75 寸、85 寸及以上的大尺寸电视,零售价很可能温和上调。32 寸、43 寸、50 寸这类小尺寸,需求本来就弱,价格想涨也涨不太动。
显示器市场已经先走了一步。迪显 9 月快报显示,AOC、飞利浦、LGE、MSI、优派等品牌已上调终端售价;Scaler IC、MLCC 缺货涨价,加上面板厂不愿让价,9 月 MNT 主流规格价格保持稳定。成本刚性已经跨出了 TV,但需求疲软会限制传导幅度。
Part 5:下半年到底能涨多高?
给个实在的判断:这轮更像温涨行情 ——9 月企稳,大尺寸温和上行,小尺寸局部止跌;不会重现 2021 年的暴冲行情,也不会一步到位。
分阶段看:9 月,以止跌持平为主—— 迪显判断 TV 面板价格有望止跌持平,集邦咨询对 9 月 TV、显示器、笔电同样给出持平预期;10—12 月,大尺寸有温涨空间,条件是 PCB 和驱动 IC 价格不回落、G10.5 控产落地、品牌为黑五和双十一加紧备大尺寸。
跨年到 2027 年,要看成本曲线拐不拐:AI 继续抢成熟制程产能,存储、PCB、IC 就贵着;中东局势继续扰动,膜材、特气、贵金属就添乱;汇率稳了,才能对冲一部分进口涨价。
决定 "涨多高" 的,归根到底是三个变量:
第一,PCB、驱动 IC、偏光片、MLCC 的交期,四季度能不能缓下来;第二,10 月高世代线控产和岁修,力度是不是超预期;第三,终端消费者在双节、黑五、双十一,愿不愿意为涨价买单 —— 这是最硬的约束。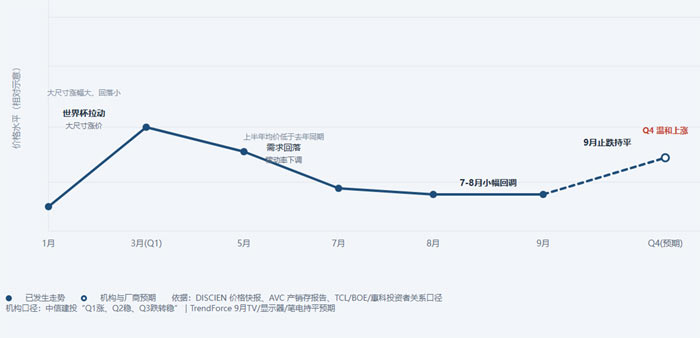
结语
TCL 华星发函,是要加价;惠科拟跟进,是看成本;京东方看企稳,是不急着涨。三个动作看似各说各话,实际是一个信号:面板行业正在从 "拼产量、换份额" 的苦日子,转向 "按成本、按面积、按稼动率" 报价的新阶段。
对品牌厂来说,靠小尺寸走量、靠长尾代工赚差价的老套路,会越来越难。对渠道来说,大尺寸促销价短期还有库存托底,但补货成本已经在往上走。对投资者来说,85 寸以上占比高、超大尺寸材料利用率强、有汇率对冲和供应链议价能力的面板厂,在这轮 "温涨" 里更有赚头。
所以,别只盯着涨价函的措辞。真正该盯的,是 10 月的稼动率、PCB 和驱动 IC 的交期、双十一的零售价 —— 这三个数,会告诉你下半年 TV 面板到底是涨 "几分钱",还是涨 "一个周期"。
 告别A股!*ST康佳股东会通过主动终止上市,每股2.48元现金选择权开始派发作者:佚名 26-09-14
 年增幅可达8-10倍,还解决LED、LCD两大产业“痛点”,这项彩电技术正“风口”作者:花开无期 26-09-12
 光启未来|兆驰亮相CIOE中国光博会,展示光电硬实力作者:佚名 26-09-10
 海信、TCL、长虹、创维、三星、LG、索尼齐聚 IFA 2026:RGB 背光 + AI,定义高端电视新战场作者:佚名 26-09-07
 海信携手2028欧洲杯,将以RGB-Mini LED和JUOS革新全球观赛体验作者:pjtime资讯组 26-09-07
 行业首个AI运动平台“长虹乐动” | 追光Q60S Pro让客厅重新动起来作者:pjtime资讯组 26-09-07
 大眼橙秋季新品发布会背后:TCL华星+联发科加持,1LCD投影迎来产业拐点作者:飘雪 26-09-11
 IFA2026丨TCL商显以智慧全场景显示方案亮相柏林!作者:pjtime资讯组 26-09-07
 TCL十六年持续为亚布力中国企业家论坛保驾护航作者:pjtime资讯组 26-09-07
 TCL状告三星:Mini LED的名与实,谁来定义?作者:ERICK 26-09-05
 IFA 2026:BOE京东方和TCL华星同台摘金,屏幕竞争主线转向画质、健康与低碳作者:佚名 26-09-05
 TCL华星牵头制定柔性显示标准,折痕测试迈入量化新阶段作者:pjtime资讯组 26-09-02