
被TCL、海信逼的,三星电视要“戒”量子点:三安光电、兆驰股份等Mini LED厂或受益
最近,全球电视2025年销冠三星被 TCL、海信们 "逼" 着换了条赛道:量子点(QD)电视产量一年砍掉八成,高端产品线Neo QLED最快 2028 年停产。据息,三星 2026 年 QD LCD 电视产量将削减至 200 万–300 万台(同比最多降 80%),重心转向不带量子点的 Mini LED 机型。
这则消息最值得琢磨的不是砍多少,而是砍完之后谁受益。答案藏在电视的结构里:量子点只是一层给背光 "调色" 的膜,背光本身永远拿不掉 —— 三星这次换的,恰恰是背光技术本身。于是,上游量子点材料商感到寒意,Mini LED 背光链站到了" 接棒 " 的位置上,三安光电、兆驰股份、乾照光电、聚飞光电等 Mini LED芯片、封装、模组厂,正是这轮传导最值得关注的受益候选。
三星在做什么:被 "逼" 出来的急转弯
先把三星的动作拆开看。据韩媒报道,三星去年的 QD TV 制造量约 1000 万台,今年骤降到 200 万–300 万台 —— 一年之内砍掉八成,在讲究平稳的显示产业里,算是踩了一脚急刹车。产品线的变化同样剧烈:入门级 QLED 已经停产,由取消量子点膜、改用白光 Mini LED 封装的新系列接替;Neo QLED 明年产量将只剩今年一半,最快 2028 年全面停产;更高端的位子,则留给 RGB Mini LED 与 Micro RGB。
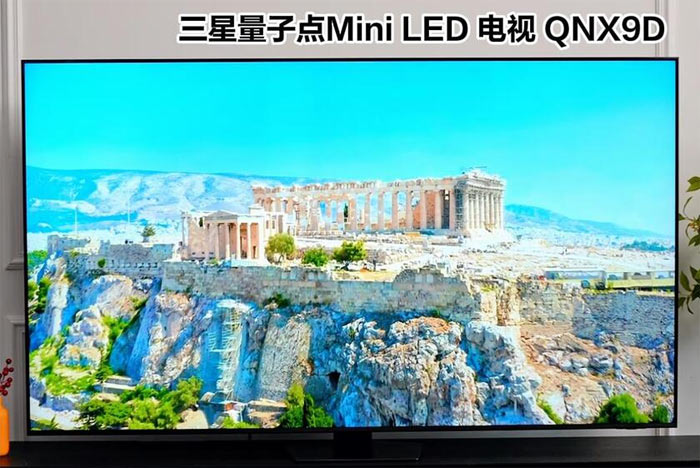
最扎心的是:三星全力押注的高端赛道,领跑者已不是它。Omdia 数据显示,2026 上半年海信 RGB-Mini LED 电视全球销量市占率 47%、国内 75% 以上,双双第一,TCL 第二。 换句话说,从 QLED 时代的 "定义者" 到 Mini LED 时代的 "追赶者",三星这次换赛道,姿态并不从容。
注意一个关键细节:三星电视年产量约 4000 万台并没有变,砍掉的只是 "QD 电视" 这个组合。这是一次技术路线的内部换血,而不是整体收缩,背光的需求盘子一点没小,只是换了形态。理解这一点,后面 "谁受益" 的答案就不难推了。
为什么转向:正面拼不过,换个赛道打
三星不是嫌量子点画质差,恰恰相反,"QLED" 这块招牌它一用就是十几年。真正的原因,是被 "逼" 出来的。逼它的人,正是 TCL、海信。
第一刀,砍在溢价上。过去,"量子点" 是三星高端电视的重要卖点,同等配置往往能比国产品牌贵出一倍;但海信、TCL 把高色域电视的价格一路打到五千元档,同样广色域、同样多分区,参数不落下风,价格却只有三星的一半甚至三分之一。中国供应链从面板、背光到整机的垂直整合,把成本曲线压得极陡,也让 "量子点" 从稀缺卖点变成了大众标配。当消费者花一半的钱就能买到参数更亮眼的电视,三星再靠 "量子点" 三个字收溢价,就难以为继了。业内普遍认为,这正是三星主动避开 QD 正面竞争、转向 Mini LED 新叙事的关键原因。
第二刀,砍在 "KPI" 上。高端电视的评价权重,已经从 "色彩还原" 转向 "亮度与对比度增强"。量子点擅长前者,Mini LED 与 RGB Mini LED 则靠成千上万颗微小灯珠的分区控光,赢在后者。消费者被千级分区、万级亮度和纯黑对比度 "教育" 之后,量子点膜的 "色彩故事" 就不再是必选项。
一句话总结:正面拼不过,换个赛道打。与其在 QD 的战场上被 TCL、海信用性价比 "磨死",不如自己掀桌子,把竞争拉回自己仍有话语权的技术叙事上。
行业影响:上游 "塌方",背光链 "接棒"
三星这一转身,产业链上谁冷谁热,最先写在订单上。
先看输家:量子点材料与膜片商。全球 QD 材料高度集中 —— 美国 Nanosys 约占四成,三星 SDI、韩松化学、3M 随后,国内还有纳晶、激智、东旭光电等。三星约 1000 万台的订单砍到 200 万–300 万台,等于抽走整个 LCD 背光 QD 膜的需求基本盘。
再看赢家:Mini LED 背光链。逻辑有三步,环环相扣:
1.背光是刚需。液晶电视不发光,无论有无量子点都离不开背光。
2.单机价值量不降反升。普通 LED 背光一台几十到百余颗灯珠,Mini LED 是数百到数千颗芯片、数百上千分区(量级示意),芯片、封装、驱动、模组全线升级。
3.渗透率加速。三星全系转向带动全行业:2026 年全球 Mini LED 背光电视预计约 1860 万–2000 万台、同比增长约 60%(机构口径不一),中国市场渗透率预计从 27.5% 跳到 43.8%。
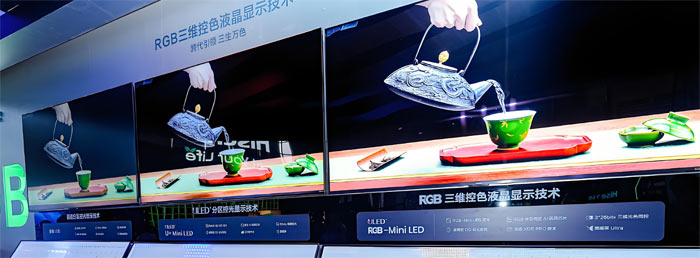
格局同样耐人寻味:整体 Mini LED 电视市场,2026Q1 TCL 以 30.2% 居首,Q2 三星靠入门级白光 Mini LED 低价放量反超至 28.2%;高端 RGB 细分,海信以 47% 稳坐第一。 蛋糕没有变小,只是从量子点切到了 Mini LED 那一半。
受益逻辑:谁接得住这波订单?
为什么国内三安、兆驰等国内MiniLED主流供应大厂受益?因为 Mini LED 背光动辄百万台级订单,接单要的是规模化产能、稳定良率、头部客户认证—— 这是小厂最难补齐的门槛。
芯片端头号选手:三安光电。国内外头部客户 Mini RGB 高色域电视背光的主力供应商(2026 半年报),供货索尼、TCL、海信;湖北基地月产 13 万片 4 英寸芯片+2000 片 6 英寸 Micro,达产后新增产能约 236 万片 / 年。
全链 "六边形战士":兆驰股份。唯一把芯片、封装、背光模组、电视整机都攥在手里的玩家:Mini RGB 芯片单月出货 1.5 万 KK 组、市占率超 50%(公司互动平台口径),LED 芯片月产 117 万片满产满销;兆驰光元是全球最大 Mini COB 背光模组生产商(公司自述);电视 ODM 2026 上半年出货超 560 万台、行业前三(洛图科技)。 它既是供应商又是大买家 ——TCL、海信每 "逼" 掉三星一分 QD 份额,兆驰的订单就多一分着落。
聚飞光电是封装端量产先行者:背光 LED 封装国内市占率第一、全球前三(公司披露),Mini 背光 RGB 高端 TV 方案已在海信及三星、LG 实现多型号量产交付,同时在国内海信、小米、创维等品牌中保持主要份额,日系索尼也取得突破。
乾照光电是 "海信系" 生力军:RGB-Mini LED 背光芯片通过海信认证量产,2025 年背光营收增超 70%—— 而海信正是 RGB-Mini LED 电视全球销量冠军,也就是说,逼三星的高端赛道,全球冠军的芯片主力就是乾照。
其余玩家也虎视眈眈:封装端瑞丰光电、国星光电、木林森、鸿利智汇;芯片端京东方华灿、聚灿光电;模组端芯瑞达、隆利科技;驱动 IC 明微、集创北方等,或许都会从中受益。
受益逻辑,归根结底三点:背光是刚需,量子点退场后灯珠与模组用量反而升级;三星带头、全行业跟进,渗透率曲线被拉陡;中国供应链正是主战场—— 整体 Mini LED 电视 TCL 与三星轮流坐庄,高端 RGB 冠亚军被海信、TCL 包揽,而这些头部整机的芯片封装,很多出自三安、兆驰等国内厂商们。
尾声:下一仗,打在哪?
三星亲手拆掉 "量子点招牌",等于宣布:LCD 电视的下一仗,在 Mini LED 的成本曲线上打。谁握住芯片产能、封装良率与头部客户订单,谁就握住下一回合入场券。
 海信新一代性能旗舰E7S Pro+正式发布,原生真彩再进阶作者:pjtime资讯组 26-09-23
 海信U7T Pro发布:首发玲珑真彩背光2.0 +真彩黑曜屏,年度影像旗舰登场作者:pjtime资讯组 26-09-23
 TCL 华星已发函、惠科拟跟进、京东方看 9 月企稳:TV 面板下半年能涨多高?作者:佚名 26-09-15
 告别A股!*ST康佳股东会通过主动终止上市,每股2.48元现金选择权开始派发作者:佚名 26-09-14
 年增幅可达8-10倍,还解决LED、LCD两大产业“痛点”,这项彩电技术正“风口”作者:花开无期 26-09-12
 光启未来|兆驰亮相CIOE中国光博会,展示光电硬实力作者:佚名 26-09-10
 三星显示器在华渠道清算进入尾声,AOC、联想、惠科、华为等已完成替代作者:飘雪 26-09-28
 总投资超360亿,6大OLED项目传新节点:TCL华星t8印刷OLED冲刺量产、三星赌RGB作者:佚名 26-09-17
 京东方三星8.6代OLED相继量产,第一枚多米诺骨牌倒下,台系7.5代液晶线或关停作者:那山那水 26-06-28
 决战三星,京东方备齐大小王:8.5、8.6代两条线布局,改写OLED中大尺寸市场格局作者:那山那水 26-06-22
 利亚德、三星、洲明主导,一季度微间距LED市场大涨一成背后,竞争进入深水区作者:那山那水 26-06-18
 三星求助京东方与TCL——2026年行业需求逆势下一场成本战,OLED显示进入“劣汰”新周期作者:花开无期 26-05-21